11月15日—17日,第一届气候风险治理与金融保险创新研讨会在我校召开。会议由南京信息工程大学主办,南京信息工程大学管理工程学院、南开大学南开—泰康保险与精算研究院共同承办。会议以“气候风险治理与金融保险创新”为主题,聚焦气候风险量化、产品创新与协同治理三大核心议题,旨在为学界与业界搭建高水平交流平台,探讨气候变化背景下金融稳定的前沿成果与实践经验,推动气象数据与精算定价、保险供给与金融监管协同发展。
会议设置开幕式、主题报告、学科建设研讨等环节。来自国家气候中心、中国科学院、南开大学、中国科学技术大学、中央财经大学、福建师范大学、长江财产保险股份有限公司湖北分公司、上海市浦东新区气象局、南京信息工程大学等单位的专家学者参会。我校党委常委、副校长朱大梅出席开幕式并致辞,管理工程学院院长巩在武教授主持开幕式。
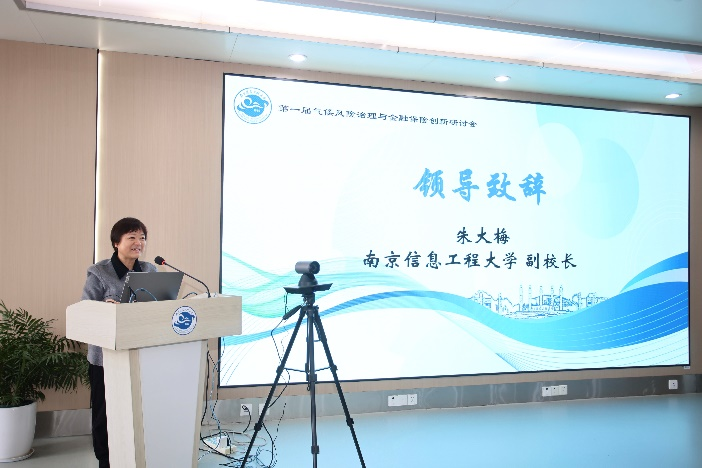
朱大梅在致辞中表示,全球气候变化加剧、极端天气气候事件频发,气候风险已成为关乎经济安全、民生保障和可持续发展的重要因素。金融保险作为风险转移、损失分担的核心工具,在气候风险治理体系中扮演着不可替代的角色。本次会议将搭建气候风险治理与金融保险交叉领域的高水平交流平台,增进学界与业界的交流合作,推动气象数据、风险管理与金融保险的深度融合。未来,学校将持续提升面向国家重大需求的科研创新与社会服务能力,为完善我国气候风险治理体系贡献智慧与方案。
大会主题报告环节,专家发言精彩纷呈。与会专家学者围绕气候风险量化、产品创新与协同治理三大议题先后作报告。
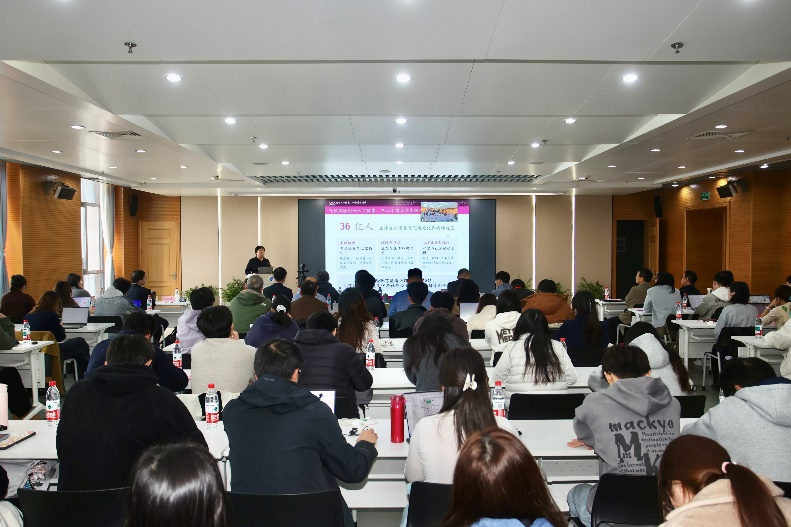
围绕气候风险量化,国家气候中心巢清尘研究员作题为《气候变化与金融安全稳定》的报告,系统梳理了气候风险经由物理与转型路径传导至金融风险的机理,深入分析了气候信息在保险定价、准备金安排与再保决策中的应用;南开大学南开—泰康保险与精算研究院院长李秀芳教授、福建师范大学张强副教授联合作题为《气候风险与人口健康》的报告,阐释了气候风险影响人口健康的三条路径与五个研究方向,并以极端降水为例实证检验其对中老年心理健康的冲击及作用机制;南开大学陈孝伟教授作题为《ENSO-Driven Mortality: A Cross-Population Analysis Using the Modified Lee-Carter Model》的报告,将厄尔尼诺等气候因子引入Lee-Carter死亡率模型,验证了气候因素对寿险定价基础的增量价值。
围绕产品创新,南开大学灾害风险管理与巨灾保险研究中心执行主任魏钢从财务视角切入,提出实有财政资金难以对应灾害形成的或有负债,应依风险分布匹配预算、保险与债务工具;南开大学黄甫喆副教授作题为《Multifactor CAT Bond Pricing Using Distortion Operator Models with Recurrent Neural Networks》的报告,将扭曲因子模型与循环神经网络相结合,并引入同期同类债券的市场信息,提升了巨灾债券定价的精度与可解释性;长江财险湖北分公司党委书记、总经理张东敏作题为《浅析在气候突变下的保险产品转型》的报告,就气候突变背景下保险产品的转型方向进行了交流。
围绕协同治理与智能技术,中国科学院科技战略咨询研究院姬强研究员作题为《人工智能赋能气候金融研究》的报告,介绍了团队构建的气候风险数据库与指数体系,并展示了转型情景下银行业压力测试与智能风险报告生成的应用探索;中国科学技术大学特聘教授王熹徽作题为《四层四类四措式〈应急管理与运作〉教学创新实践及应急物流前沿理论综述》的报告,系统比较了国内外应急物流研究的阶段特征与方法谱系,提出以“匮乏成本”量化灾民痛苦的研究路径;中央财经大学李国文副教授作题为《大数据驱动的金融市场行为不端检测方法与应用研究》的报告,提出运用Benford定律与齐普夫定律识别财务披露异常,并借助大模型构建热点词典,实现对“蹭热点”与虚假回复的甄别。
本次会议参会代表140余人,各项议程均顺利完成,会议圆满落幕。会议的成功举办,有助于推动我校气象、管理与金融保险交叉学科建设,提升服务国家气候治理与金融安全的能力与水平。